КУДиР для ИП на УСН: как вести книгу учёта в 2026 году
Что такое книга учёта доходов и расходов, кто обязан её вести, как устроены разделы и что грозит, если книги нет. Отдельно разбираем действующую форму, кассовый метод и хранение.
Что такое КУДиР и зачем она нужна
КУДиР - это книга учёта доходов и расходов, главный налоговый регистр на упрощёнке. В неё ИП заносит каждую операцию, которая влияет на налог: поступление денег от клиента, оплату поставщику, уплату страховых взносов. По данным книги в конце года считают налоговую базу и заполняют декларацию по УСН.
Книга - не формальность: она подтверждает, что налог посчитан правильно. Если инспекция запросит пояснения по декларации, именно по КУДиР видно, из чего сложились доходы и расходы.
Кто обязан вести книгу
Книгу учёта ведут все, кто применяет упрощённую систему: и организации, и ИП, независимо от объекта налогообложения. Освобождений по размеру оборота или виду деятельности нет.
- ИП на УСН Доходы 6% - заполняют доходы и раздел с уплаченными страховыми взносами, которые уменьшают налог.
- ИП на УСН Доходы минус расходы 15% - записывают и доходы, и расходы, а ещё заполняют разделы по основным средствам и убыткам прошлых лет.
- ИП на патенте - ведут отдельную книгу учёта доходов по форме для ПСН, а если совмещают патент с УСН - сразу две книги.
Структура книги: какие разделы заполнять
Действующую форму утвердил приказ ФНС от 07.11.2023 № ЕА-7-3/816@. В ней титульный лист и пять разделов, но заполнять все не нужно - набор зависит от объекта налогообложения.
| Раздел | Что записывают | Кто заполняет |
|---|---|---|
| Раздел I | Доходы и расходы по датам, поквартально и за год | Все (расходы - только УСН 15%) |
| Раздел II | Расходы на основные средства и нематериальные активы | УСН Доходы минус расходы |
| Раздел III | Убытки прошлых лет, уменьшающие базу | УСН Доходы минус расходы |
| Раздел IV | Страховые взносы и пособия, уменьшающие налог | УСН Доходы 6% |
| Раздел V | Сумма торгового сбора, уменьшающая налог | УСН Доходы 6% (где введён сбор) |
То есть на УСН Доходы вы работаете в основном с разделами I, IV и V, а на УСН Доходы минус расходы - с разделами I, II и III.
УСН Доходы и Доходы минус расходы: разница для книги
Режимы различаются тем, что попадает в книгу. На УСН Доходы расходы для налога не учитываются, поэтому в раздел расходов их не вносят. На УСН Доходы минус расходы каждый расход нужно подтвердить документом и проверить, есть ли он в перечне статьи 346.16 НК. С 2026 года в этот перечень входят и иные расходы, которые определяют по правилам главы 25 НК (подпункт 45 пункта 1).
| Что | УСН Доходы 6% | УСН Доходы минус расходы 15% |
|---|---|---|
| Доходы | Записывают все | Записывают все |
| Расходы | Не записывают | По ст. 346.16 НК (с 2026 года - и иные по правилам главы 25 НК) |
| Страховые взносы | Раздел IV (уменьшают налог) | В составе расходов раздела I |
| Основные средства | Не учитывают | Раздел II |
| Убытки прошлых лет | Не переносят | Раздел III |
Как заполнять: кассовый метод и первичка
На упрощёнке действует кассовый метод: доход признают в день, когда деньги поступили на счёт или в кассу, а не когда подписан акт. Расход - в день фактической оплаты, если выполнены условия признания: товар получен, услуга оказана.
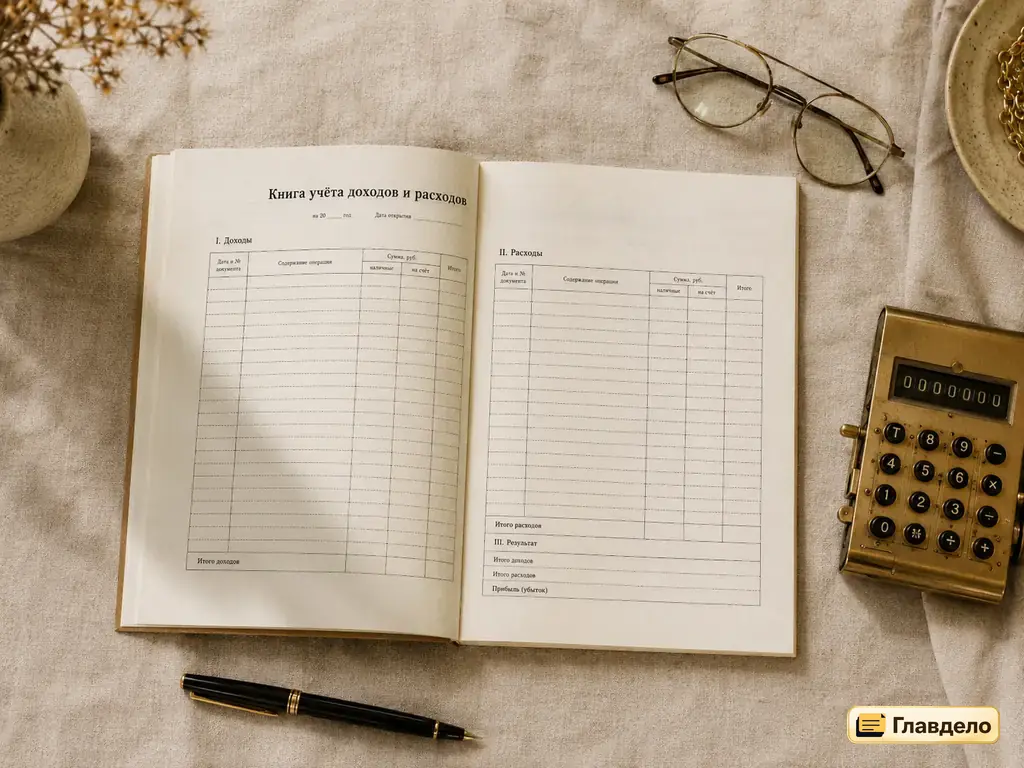
Каждую запись делают по первичному документу: банковской выписке, платёжному поручению, чеку, акту. В книге указывают дату и номер документа, содержание операции и сумму. Записи идут строго в хронологическом порядке.
Нет первичного документа - нет записи в книге. Расход, который нельзя подтвердить платёжкой или актом, налоговая снимет, а налог пересчитает.
Электронная или бумажная: как вести и хранить
Книгу можно вести двумя способами, оба законны:
- Электронно - в бухгалтерском сервисе или в Excel по официальной форме. По итогам года книгу распечатывают, нумеруют, прошивают и подписывают.
- На бумаге - готовый бланк заполняют от руки, а по окончании года так же нумеруют и прошивают.
Заверять книгу в налоговой не нужно - это правило давно отменили. Новую книгу заводят на каждый календарный год.
Что сделать с книгой в конце года
-
Подвести итоги
Свести доходы и расходы по кварталам и за год в разделе I.
-
Сверить с декларацией
Проверить, что итоговые суммы совпадают с цифрами в декларации по УСН.
-
Сформировать книгу
Распечатать электронную или завершить бумажную: пронумеровать листы, прошить, подписать.
-
Сохранить
Хранить книгу и первичные документы 5 лет - инспекция может запросить их при проверке.
Штрафы за отсутствие или ошибки
Если книги нет или в ней грубые ошибки, это нарушение по статье 120 НК. Штраф зависит от последствий:
- 10000 руб. - если книги нет или нарушения в пределах одного налогового периода, но налог не занижен.
- 30000 руб. - если нарушения растянулись на два периода и больше.
- 20% от суммы недоимки, но не менее 40000 руб. - если из-за ошибок занижен налог.
Частые вопросы про книгу учёта на УСН
Нужно ли сдавать КУДиР в налоговую?
Нет. Книгу не прикладывают к декларации и не сдают по умолчанию. Её предъявляют только по требованию инспекции - при камеральной или выездной проверке.
Обязательна ли книга для ИП на УСН Доходы 6%?
Да. КУДиР ведут все упрощенцы независимо от объекта. На УСН Доходы заполняют раздел с доходами и раздел IV - со страховыми взносами, которые уменьшают налог.
Можно ли вести книгу в Excel?
Да, если использовать официальную форму из приказа ФНС ЕА-7-3/816@. По итогам года такую книгу распечатывают, нумеруют, прошивают и подписывают. Удобнее вести её в бухгалтерском сервисе - он формирует книгу сам.
Нужно ли заверять КУДиР в налоговой?
Нет, заверять книгу в инспекции не нужно - это правило отменили. Новую книгу просто заводят на каждый календарный год.
Что будет, если книги нет?
Это нарушение по ст. 120 НК. Штраф - от 10000 руб. (или 30000 руб. за несколько периодов), а если из-за отсутствия учёта занижен налог - 20% от недоимки, но не менее 40000 руб.
Как вести книгу при совмещении УСН и патента?
Ведут две книги: КУДиР по упрощёнке и отдельную книгу учёта доходов по патенту. Доходы распределяют по режимам, а общие расходы на УСН Доходы минус расходы - пропорционально доле выручки. Подробнее про выбор режима - в разборе УСН или патент.
Понравился материал?
Оцените от 1 до 5 - это поможет редакции и другим читателям.
↓ Перейти к комментариям
Комментарии
Пока никто не комментировал. Напишите первым - редакция читает каждый отзыв.